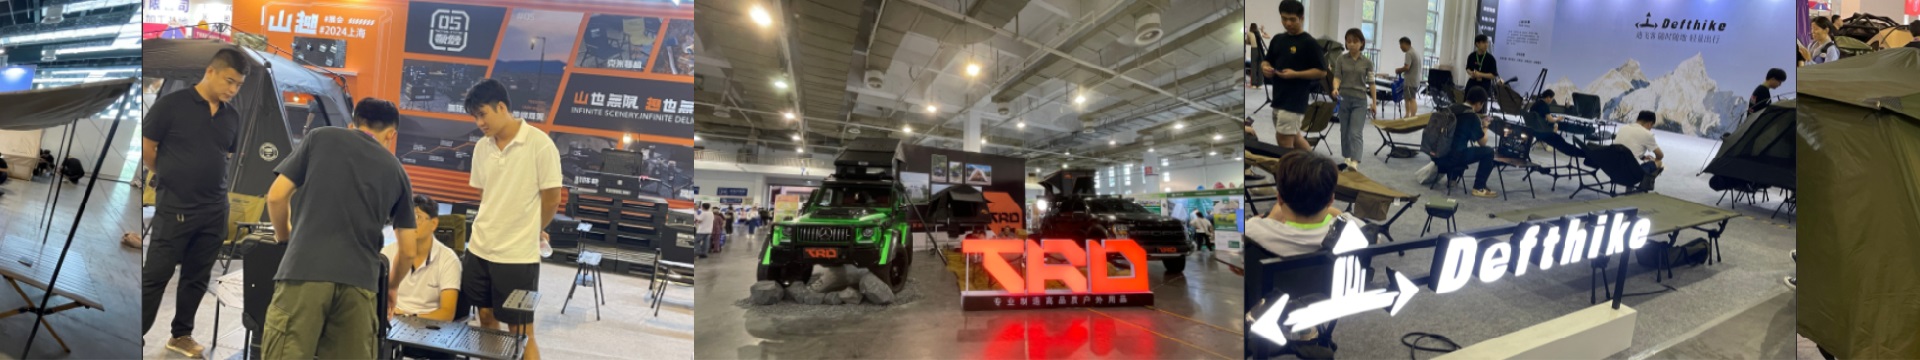
 展会现场

 联系我们
电话
15652357552
E-mail
market@zzhxzl.cn
驱动这一变革的底层逻辑是宏观环境下“健康中国”战略的深化、居民人均可支配收入的稳步提升、后疫情时代国民对健康生活方式的迫切追求,以及Z世代成为消费主力后带来的价值观变迁。
最主要机遇与挑战:
核心机遇: 市场渗透率远未触顶,存在巨大提升空间;产品细分与场景化拓展(如城市轻户外、精致露营、自驾越野)催生新蓝海;科技赋能产品智能化与功能化,创造高附加值;产业与文旅、体育、教育等领域的融合带来模式创新机会。
根据中研普华产业研究院《2025-2030年中国户外用品行业市场全景调研与投资战略咨询报告》核心挑战: 行业竞争日趋白热化,同质化现象严重;供应链成本控制与柔性响应能力亟待提升;消费者对产品功能、设计美学及品牌文化内涵的要求日益苛刻;宏观经济波动可能影响部分消费者的非必需消费品支出。
最重要的未来趋势(1-3个):
“户外+”生态融合: 户外活动不再孤立,而是与社交、旅游、摄影、教育等深度绑定,催生一站式解决方案需求,品牌竞争从产品转向场景生态的构建。
科技驱动产品创新: 新材料(如生物基环保材料)、智能穿戴设备(集成导航、健康监测)、数字化服务(APP社区、虚拟路线规划)将成为产品差异化的关键。
可持续性与品牌价值观成为核心竞争力: 环保材料的使用、可回收体系的建立、低碳运营模式以及倡导“无痕山林”的品牌价值观,将深度影响消费者,特别是年轻世代的品牌选择。
核心战略建议:
对于投资者而言,应重点关注在细分赛道具有核心技术壁垒、强大品牌号召力或独特商业模式的企业,警惕陷入同质化竞争的红海。
对于企业决策者,当务之急是构建品牌独特心智,加大研发投入推动产品创新,并积极布局线上线下融合的新零售渠道,同时将ESG理念深度融入企业战略。
对于市场新人,建议从某一细分领域(如女性户外装备、亲子户外产品)切入,以差异化定位和极致用户体验寻求突破。
行业整体前景乐观,但结构性分化将加剧,能够精准把握趋势、快速响应市场变化的企业将成为最终赢家。
01行业概述与宏观环境分析
1. 行业定义与范围
户外用品行业,主要指用于在自然环境中开展的登山、徒步、露营、骑行、垂钓、水上运动等活动的装备、器材、服饰及附属产品的制造与销售。
核心细分领域包括:服装类(冲锋衣、速干衣、防晒服等)、鞋类(徒步鞋、登山鞋等)、装备类(帐篷、睡袋、背包、登山杖)、器械类(自行车、皮划艇、渔具)以及配件类(头灯、炊具等)。
2. 发展历程
中国户外用品行业大致经历了三个阶段:
萌芽期(1990s-2000年代初): 以探路者、奥索卡等品牌成立为标志,产品主要面向专业探险家和早期户外爱好者,市场狭小。
培育发展期(2000年代中期-2010年代末): 随着居民收入提高和北京奥运会带来的体育热潮,户外运动开始普及,国际品牌大量涌入,国内品牌快速成长,渠道以专业线下店为主。
大众化爆发期(2020年至今): 新冠疫情成为催化剂,周边游、短途自驾游兴起,以“精致露营”为代表的轻户外活动火爆出圈,消费群体急剧扩大,行业进入大众化、时尚化新阶段。
3. 宏观环境分析
政治: 国家层面持续推出利好政策。《“健康中国2030”规划纲要》、《全民健身计划》等将户外运动纳入国家战略,鼓励全民参与。
十四五规划中提及发展体育产业、促进消费升级,为户外行业提供了顶层设计支持。同时,国家对国家公园、步道系统等户外基础设施的投入,直接扩大了户外活动的空间载体。
经济: 中国人均GDP已突破1.2万美元,居民人均可支配收入持续增长,消费结构从生存型向发展型、享受型转变,为户外消费提供了坚实的经济基础。
尽管面临一定的经济下行压力,但户外活动作为“性价比”较高的精神消费,其需求展现出较强韧性。投融资环境对具有创新模式的户外品牌、平台类项目仍保持关注。
社会: 人口结构上,Z世代和“新中产”成为消费主力,他们注重生活质量、追求个性表达与社交分享,户外运动成为其重要的生活方式标签。
价值观上,从“炫耀性消费”转向“体验式消费”,亲近自然、缓解压力、家庭亲子互动等社会需求,强力驱动了户外参与率。社交媒体(如小红书、抖音)的推广进一步加速了户外文化的普及。
技术: 技术革新深刻改变行业。材料技术: Gore-Tex、eVent等防水透气面料持续迭代,国产新材料也在崛起;轻量高强度的碳纤维、航空铝合金广泛应用。
智能技术: 智能穿戴设备集成心率、血氧、轨迹记录;AR/VR技术用于虚拟户外体验和技能培训;物联网技术使智能帐篷、智能炊具成为可能。
数字技术: 5G网络保障了野外通信,各类户外APP(如两步路、悦跑圈)构建了线上社区,反向驱动装备销售。
中研普华产业研究院观点指出,PEST分析表明,中国户外用品行业正处於一个由政策鼓励、经济基础、社会思潮和技术进步共同驱动的“黄金发展期”。
然而,企业需认识到,宏观红利具有普遍性,真正的竞争优势将来自于对微观市场变化的敏锐洞察和战略执行力。
02细分领域分析
1. 市场发展
根据中研普华监测数据,预计在未来五年,市场将保持稳健增长,增长动力来源于参与人口的持续扩大、消费频次的增加以及客单价的提升。
2. 细分市场分析
按产品类型:
服装鞋帽: 占比最大(约50%),是竞争最激烈的领域。功能性与时尚设计的结合是关键,轻量、通勤户外风格的服装增长迅猛。
装备器材: 增长潜力巨大。帐篷、睡眠系统等受益于露营热潮;高端、个性化装备(如轻量化帐篷、品牌露营车)利润率更高。
配件及其他: 市场分散但创新活跃,如便携式太阳能板、户外电源、多功能工具等细分品类出现爆款。
按应用场景:
徒步登山: 传统核心场景,需求稳定,对产品专业性要求最高。
露营休闲: 近年来增长最快的场景,带动了“露营+”消费(家具、餐饮、娱乐设备)。
城市户外: 边界模糊化,户外功能性与城市日常穿着结合的服饰(如冲锋衣夹克化)市场广阔。
水上/冰雪运动: 细分蓝海市场,随着冬奥会效应和南方滑雪场建设,增速可观。
按用户群体:
硬核专业玩家: 占比小但客单价高,品牌忠诚度高,是技术创新的风向标。
大众休闲用户: 绝对主力,更看重产品的易用性、颜值、性价比和社交属性。
家庭亲子用户: 重要增长点,对安全性、趣味性、一站式采购有强烈需求。
女性用户: 决策影响力不断增强,推动产品在设计、版型、色彩上更趋女性化。
按地域分布:
一线及新一线城市: 市场成熟,是品牌必争之地,消费升级特征明显。
二三线及下沉市场: 潜力巨大,渗透率快速提升,是未来增长的主要引擎。


